

Decizia a fost adoptată pe 29 octombrie 2026 și publicată în Jurnalul Oficial al Uniunii Europene pe 5 noiembrie, potrivit 2eu.brussels. România aplică limitarea deducerii TVA la 50% încă din 2012, în baza unor autorizări succesive.
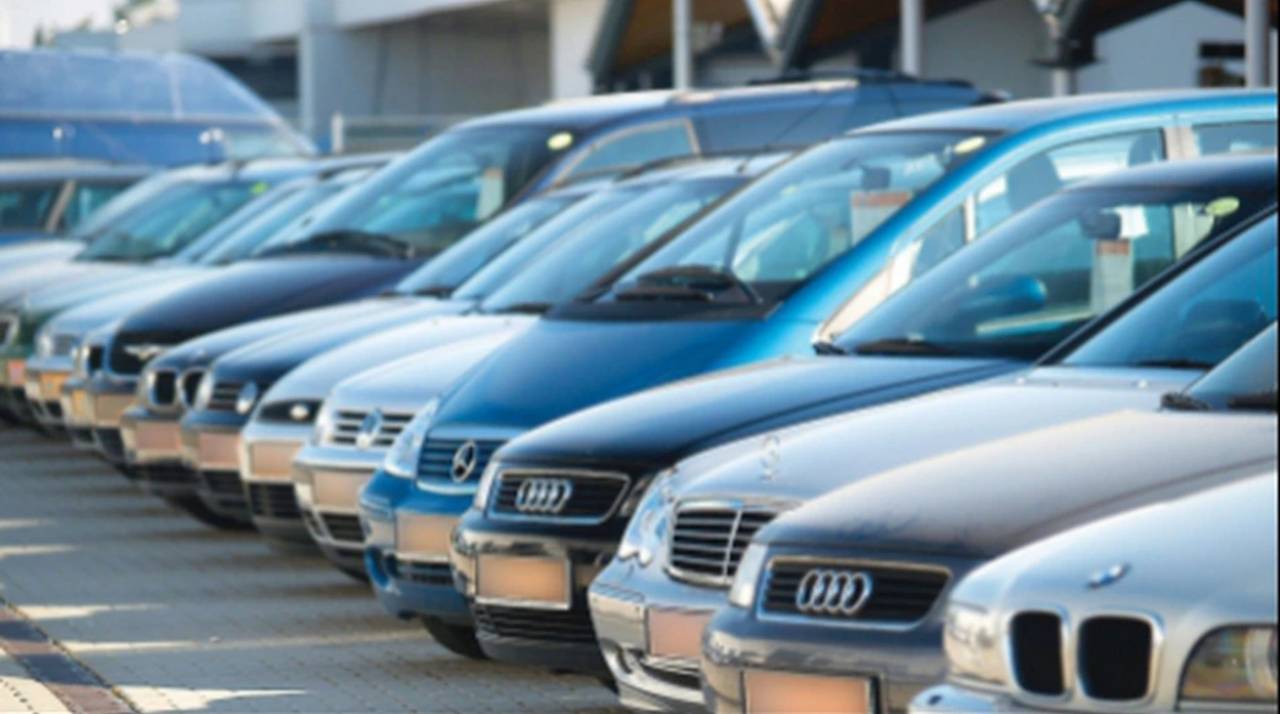
Măsura vizează achiziția și importul autoturismelor, dar și vehiculele utilizate prin contracte de închiriere sau leasing. Restricția se aplică inclusiv cheltuielilor cu alimentarea, reparațiile, întreținerea și piesele de schimb.
Astfel, firmele care folosesc mașinile atât pentru deplasări profesionale, cât și în interes personal pot deduce doar 50% din TVA care ar fi deductibilă potrivit regulilor generale.
Limitarea nu se aplică vehiculelor utilizate exclusiv în scop economic, celor cu masa totală maximă autorizată de peste 3.500 de kilograme sau autovehiculelor cu mai mult de nouă locuri, inclusiv cel al șoferului.
Sunt prevăzute excepții și pentru mașinile folosite în servicii de urgență, pază, protecție și curierat, de agenții de vânzări și achiziții, precum și pentru transportul de persoane contra cost, inclusiv taxiuri.
De asemenea, pot beneficia de deducere integrală, în condițiile legii, vehiculele utilizate de școlile de șoferi, cele destinate închirierii sau leasingului către clienți și autoturismele cumpărate pentru revânzare.
Atenție însă: o firmă care utilizează o mașină în leasing nu beneficiază automat de această excepție. Dreptul de deducere depinde de utilizarea efectivă a vehiculului.
Pentru aplicarea deducerii limitate la 50%, firmele nu trebuie să demonstreze prin foi de parcurs proporția utilizării profesionale și personale a autoturismului.
În schimb, societățile care solicită deducerea integrală pe motiv că mașina este folosită exclusiv în activitatea economică trebuie să justifice acest lucru prin documente fiscale.
Foaia de parcurs trebuie să includă scopul și destinația deplasărilor, kilometrii parcurși și norma proprie de consum de carburant.
Citiți principiile noastre de moderare aici!