

Simplul fapt că faci o vânzare printr-o platformă online nu înseamnă automat că desfășori o activitate comercială și nici că ai de plătit un impozit pentru fiecare produs vândut.
În același timp, vânzările realizate prin anumite platforme digitale intră sub regulile europene DAC7, care au introdus obligații de raportare pentru operatorii platformelor.
De aici apare și una dintre cele mai răspândite confuzii: 30 de vânzări sau 2.000 de euro nu reprezintă un prag de la care începi automat să plătești taxe.
Ce este, de fapt, DAC7
DAC7 este o directivă europeană privind cooperarea administrativă în domeniul fiscal. În România, regulile au fost transpuse în legislația fiscală, iar ANAF are proceduri pentru primirea și schimbul de informații raportate de operatorii platformelor.
Scopul mecanismului este ca administrațiile fiscale să primească informații despre anumite activități desfășurate prin intermediul platformelor digitale.
ANAF precizează explicit că DAC7 nu introduce un impozit nou pentru persoanele care vând online. Tratamentul fiscal al veniturilor se stabilește separat, potrivit Codului fiscal și în funcție de natura venitului.
Pentru vânzarea de bunuri, regulile DAC7 prevăd o categorie de vânzători care este exclusă de la raportarea aferentă vânzării de bunuri.
Pentru această excludere trebuie îndeplinite ambele condiții: platforma să fi facilitat mai puțin de 30 de activități relevante de vânzare în perioada de raportare, iar valoarea totală a contraprestațiilor să nu fi depășit echivalentul a 2.000 de euro.
Așadar, cele două praguri nu trebuie interpretate separat ca „30 de vânzări sau 2.000 de euro = taxe”.
Ele sunt criterii folosite pentru a stabili dacă vânzătorul intră sau nu în categoria raportabilă în cadrul DAC7.
Dacă depășești pragul, ce se întâmplă?
Dacă nu mai sunt îndeplinite condițiile pentru excluderea de la raportare, operatorul platformei poate avea obligația să raporteze informațiile prevăzute de legislația DAC7. Asta nu înseamnă automat că vânzătorul trebuie să plătească impozit. Raportarea și impozitarea sunt două lucruri diferite.
Informațiile transmise prin mecanismul DAC7 pot fi folosite de administrația fiscală pentru a analiza situația fiscală a persoanei, însă obligațiile fiscale se stabilesc în funcție de natura venitului și de regulile prevăzute de Codul fiscal.
Codul fiscal include între veniturile neimpozabile veniturile obținute din transferul dreptului de proprietate asupra bunurilor mobile din patrimoniul personal, în condițiile prevăzute de lege.
Asta înseamnă că o persoană care își vinde un telefon pe care l-a folosit, hainele din propria garderobă, mobilierul din locuință sau alte obiecte personale nu devine automat comerciant doar pentru că a folosit Vinted, OLX sau o altă platformă online.
Important este că platforma prin care are loc tranzacția nu stabilește singură regimul fiscal al venitului.
Lucrurile sunt diferite dacă vânzările fac parte dintr-o activitate desfășurată în scopul obținerii de venituri.
Normele fiscale includ în sfera activităților independente activitățile de comerț, iar printre exemple se află cumpărarea de bunuri în scopul revânzării.
Pentru existența unei activități independente sunt relevante criteriile prevăzute de Codul fiscal și normele sale de aplicare, între care desfășurarea activității cu regularitate, în mod continuu, pe cont propriu și în scopul obținerii de venituri.
Prin urmare, există o diferență între o persoană care își vinde propriile bunuri, pe care le-a cumpărat pentru uz personal, și o persoană care cumpără bunuri pentru a le revinde, desfășurând această activitate în mod regulat.
În cea de-a doua situație pot deveni aplicabile regulile fiscale privind activitățile independente.
Nu există regula „30 de vânzări = impozit”
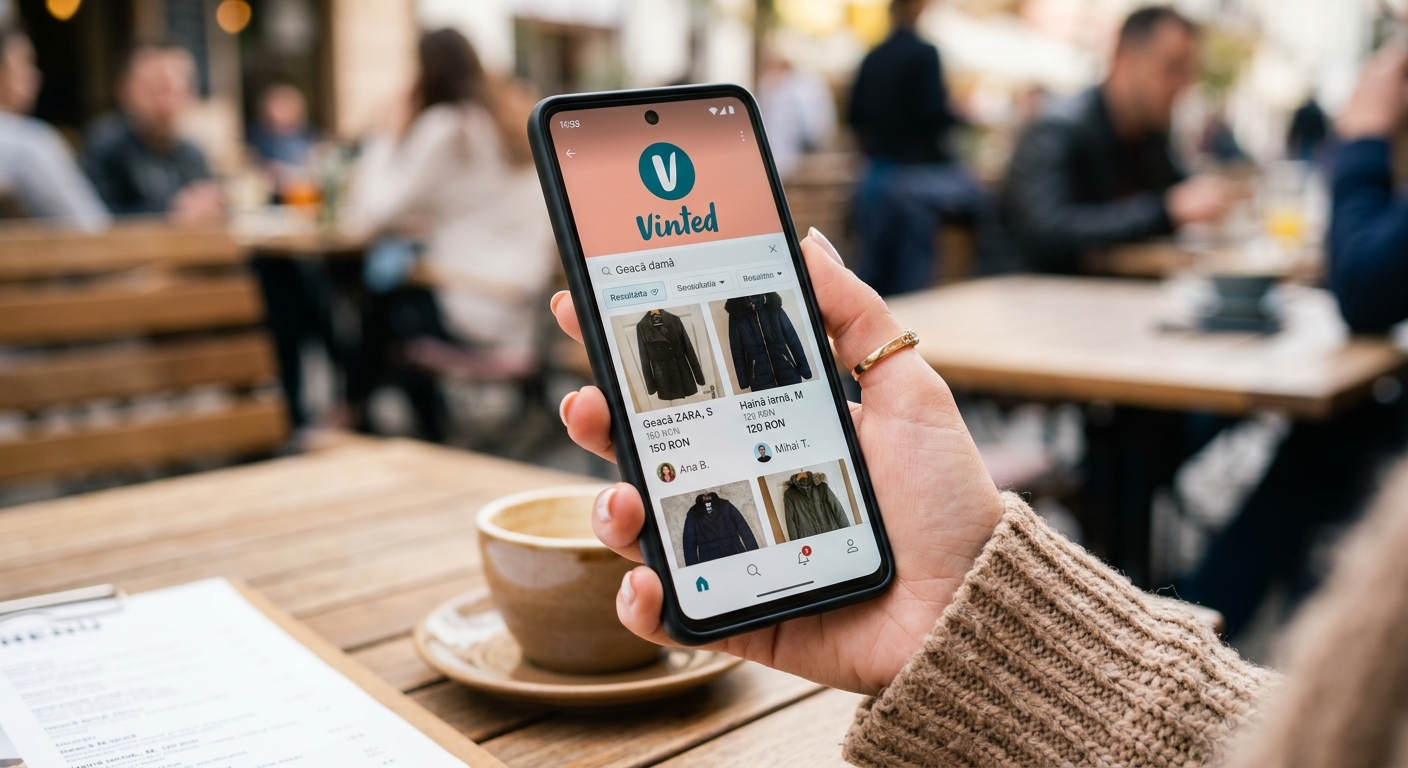
Să presupunem că o femeie își reorganizează garderoba și pune pe Vinted hainele pe care nu le mai poartă. Unele sunt vândute după câteva purtări, altele după mai mult timp.
Faptul că are mai multe produse listate sau că încasează bani din vânzarea lor nu este, în sine, suficient pentru a spune că desfășoară comerț.
În schimb, dacă o persoană cumpără în mod repetat haine, încălțăminte sau alte produse cu scopul de a le revinde și obține venituri din această activitate, vorbim despre o situație fiscală diferită. Cumpărarea de bunuri în scopul revânzării este prevăzută în normele fiscale în cadrul activităților de comerț.
Aceasta este diferența pe care trebuie să o rețină cei care vând online. Nu este corect să spunem că după 30 de vânzări pe Vinted sau OLX începi automat să plătești impozit.
La fel, nu este corect să spunem că orice persoană care rămâne sub pragurile DAC7 nu poate avea niciodată obligații fiscale.
Pragurile DAC7 se referă la raportarea activității de către platformă. Regimul fiscal se stabilește separat, în funcție de natura activității și a venitului.
Vinted și OLX: aceeași regulă fiscală de bază
Pentru vânzătorii care intră în categoria raportabilă, operatorul platformei are obligația de a transmite informațiile prevăzute de legislația DAC7.
Acestea pot include date de identificare ale vânzătorului și informații despre activitatea relevantă desfășurată prin platformă, în limitele și condițiile stabilite de legislație.
Scopul este ca autoritățile fiscale să poată avea o imagine asupra anumitor venituri obținute prin platformele digitale și să poată verifica, atunci când este cazul, respectarea obligațiilor fiscale.
Faptul că tranzacția are loc pe Vinted, OLX sau pe o altă platformă nu schimbă principiul fiscal.
Pentru a înțelege dacă există sau nu obligații fiscale, trebuie făcută mai întâi diferența dintre vânzarea unor bunuri din patrimoniul personal și desfășurarea unei activități economice de comerț.
DAC7 adaugă o obligație de raportare pentru anumite activități desfășurate prin platforme, dar nu transformă automat un utilizator într-un comerciant și nu introduce un impozit nou.
Citiți principiile noastre de moderare aici!