

Fiscul a introdus o nouă procedură prin care poate calcula din oficiu sumele datorate pentru pensii și sănătate. Contribuabilii vor fi însă notificați înainte de stabilirea obligațiilor de plată și vor avea la dispoziție 20 de zile pentru a-și clarifica situația fiscală.
Noile reguli sunt prevăzute în Ordinul ANAF nr. 1.457/2026, publicat în Monitorul Oficial pe 2 noiembrie. Actul normativ stabilește pașii pe care autoritățile fiscale trebuie să îi urmeze atunci când identifică persoane care aveau obligația să declare contribuția de asigurări sociale (CAS) sau contribuția de asigurări sociale de sănătate (CASS), dar nu au făcut acest lucru.
Măsura vizează obligațiile aferente veniturilor realizate în anul 2025 și permite autorităților să intervină atunci când contribuabilii nu își îndeplinesc obligațiile declarative.
Cine poate intra în vizorul ANAF
Procedura nu se limitează la persoanele fizice autorizate sau la cei care desfășoară activități independente. Sunt vizate mai multe categorii de venituri, printre care cele obținute din chirii, investiții, drepturi de autor, agricultură, silvicultură, piscicultură și asocieri cu persoane juridice.
În anumite condiții, verificările pot privi și veniturile obținute din activități desfășurate în străinătate.
Un element important îl reprezintă plafoanele fiscale. În cazul CAS, obligația de declarare poate apărea atunci când veniturile relevante depășesc sau ating, potrivit regulilor aplicabile, nivelul a 12 salarii minime brute pe economie. Pentru anumite categorii de venituri, CASS devine obligatorie de la plafonul de șase salarii minime brute.
Totodată, persoanele care obțin venituri din activități independente sunt supuse unor reguli specifice privind contribuția la sănătate.
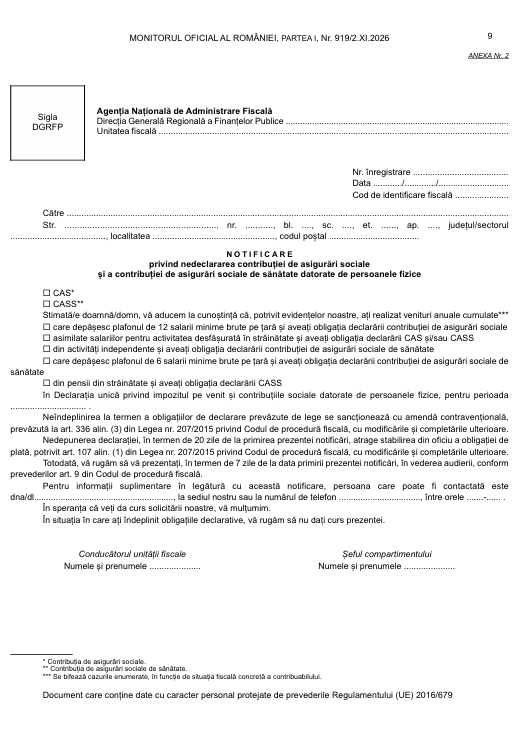
Notificare privind nedeclararea contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate datorate de persoanele fizice
Noua procedură include și situația persoanelor care încasează pensii din străinătate, pentru care legislația prevede, în condițiile stabilite de lege, plata CASS pentru partea care depășește 3.000 de lei lunar.
ANAF nu va emite automat o decizie de impunere imediat după identificarea unei posibile nereguli. Prima etapă presupune transmiterea unei notificări prin care contribuabilul este informat despre obligațiile fiscale considerate nedeclarate.
Din momentul primirii documentului, persoana vizată are la dispoziție 20 de zile pentru depunerea declarației fiscale.
În același timp, contribuabilul este invitat să se prezinte la audiere în termen de șapte zile, pentru a-și exprima punctul de vedere și pentru a oferi eventuale explicații.
Dacă obligațiile declarative nu sunt îndeplinite, iar procedura de audiere este parcursă, autoritatea fiscală poate emite o decizie prin care stabilește contribuțiile datorate.
Practic, ANAF poate calcula sumele de plată pe baza informațiilor pe care le deține, fără să mai aștepte ca persoana vizată să își declare veniturile.
Amenzi pentru nedepunerea declarației
Pe lângă contribuțiile stabilite de Fisc, persoanele care nu și-au respectat obligațiile declarative pot fi sancționate contravențional.
Potrivit Codului de procedură fiscală, nedepunerea la termen a declarațiilor de venit și a Declarației unice poate atrage amenzi cuprinse între 50 și 500 de lei, în cazul persoanelor fizice.
Amenda este distinctă de contribuțiile sociale datorate, ceea ce înseamnă că sancțiunea nu înlocuiește obligația de plată.
Un aspect important al procedurii îl reprezintă utilizarea datelor obținute prin schimbul internațional de informații fiscale.
Pentru identificarea anumitor venituri din străinătate, ANAF poate utiliza informațiile transmise de autoritățile fiscale din alte state, datele din Declarația unică și alte evidențe fiscale.
Astfel, lipsa declarării unui venit nu înseamnă neapărat că acesta nu poate fi identificat de autoritățile române.
Noua procedură vine în contextul modificărilor legislative prin care, începând cu veniturile aferente anului 2025, contribuabilii declară veniturile realizate și contribuțiile sociale datorate în anul următor, fără obligația depunerii unei declarații estimative.
Pentru contribuabili, cea mai importantă recomandare este să nu ignore notificările primite de la ANAF. Verificarea veniturilor, a plafoanelor aplicabile și a declarațiilor depuse poate preveni stabilirea unor obligații fiscale din oficiu. În cazul în care informațiile Fiscului sunt greșite sau incomplete, persoanele vizate au posibilitatea să prezinte documente și explicații în cadrul procedurii fiscale.
Ordin pentru aprobarea Procedurii privind stabilirea din oficiu a contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate datorate de persoanele fizice, precum și a modelului și conținutului unor formulare:

Citiți principiile noastre de moderare aici!