

La jumătatea lunii septembrie, depozitele europene erau umplute în proporție de aproximativ 69%, față de circa 85% media ultimilor cinci ani pentru această perioadă, potrivit datelor citate de Reuters și preluate de Economedia. În paralel, prețurile angro au crescut puternic, iar Banca Centrală Europeană a avertizat că scumpirea gazelor se poate transmite mai rapid în inflație decât în anii anteriori.
Situația nu reprezintă însă o repetare automată a crizei din 2022. Europa dispune acum de mai multe surse de aprovizionare, de capacități suplimentare de import pentru GNL și de un consum mai redus. Comisia Europeană apreciază că nu există, în prezent, un risc imediat pentru securitatea aprovizionării în iarna 2026-2027.
Miza este însă rezerva de siguranță în cazul unei perioade de frig prelungit.
Germania poate influența întreaga piață
Una dintre principalele vulnerabilități este Germania. La începutul lunii septembrie, depozitele germane erau umplute în proporție de aproximativ 53%, unul dintre cele mai scăzute niveluri din ultimii ani.
Berlinul consideră că un grad de umplere de 60-70%, completat de accesul la importuri, poate fi suficient pentru sezonul rece. O perioadă lungă de temperaturi scăzute ar putea însă schimba rapid situația.
Germania este unul dintre cei mai mari consumatori de gaze din Europa, iar necesarul său este important atât pentru gospodării, cât și pentru industrie și producția de energie. Dacă va trebui să cumpere volume suplimentare în timpul iernii, concurența pentru gaz pe piața europeană va crește.
Efectul poate fi resimțit și în statele din Europa Centrală și de Est, inclusiv prin prețuri mai ridicate.
GNL-ul american, alternativa care nu rezolvă problema prețului
Europa a redus puternic dependența de gazul rusesc și s-a orientat către surse alternative. Norvegia, Statele Unite și nordul Africii au devenit componente importante ale noului sistem de aprovizionare.
GNL-ul american are un rol tot mai mare. Europa și-a extins infrastructura de regazificare, iar gazul lichefiat poate fi direcționat către piețele unde cererea este mai mare.
Există însă o limită: Europa nu este singurul cumpărător. Asia concurează pentru aceleași transporturi, iar atunci când oferta este tensionată, prețul devine principalul instrument prin care cumpărătorii încearcă să atragă volume.
Astfel, Europa este astăzi mai puțin dependentă de un singur furnizor, dar mai expusă la evoluțiile unei piețe globale.
România are un avantaj important
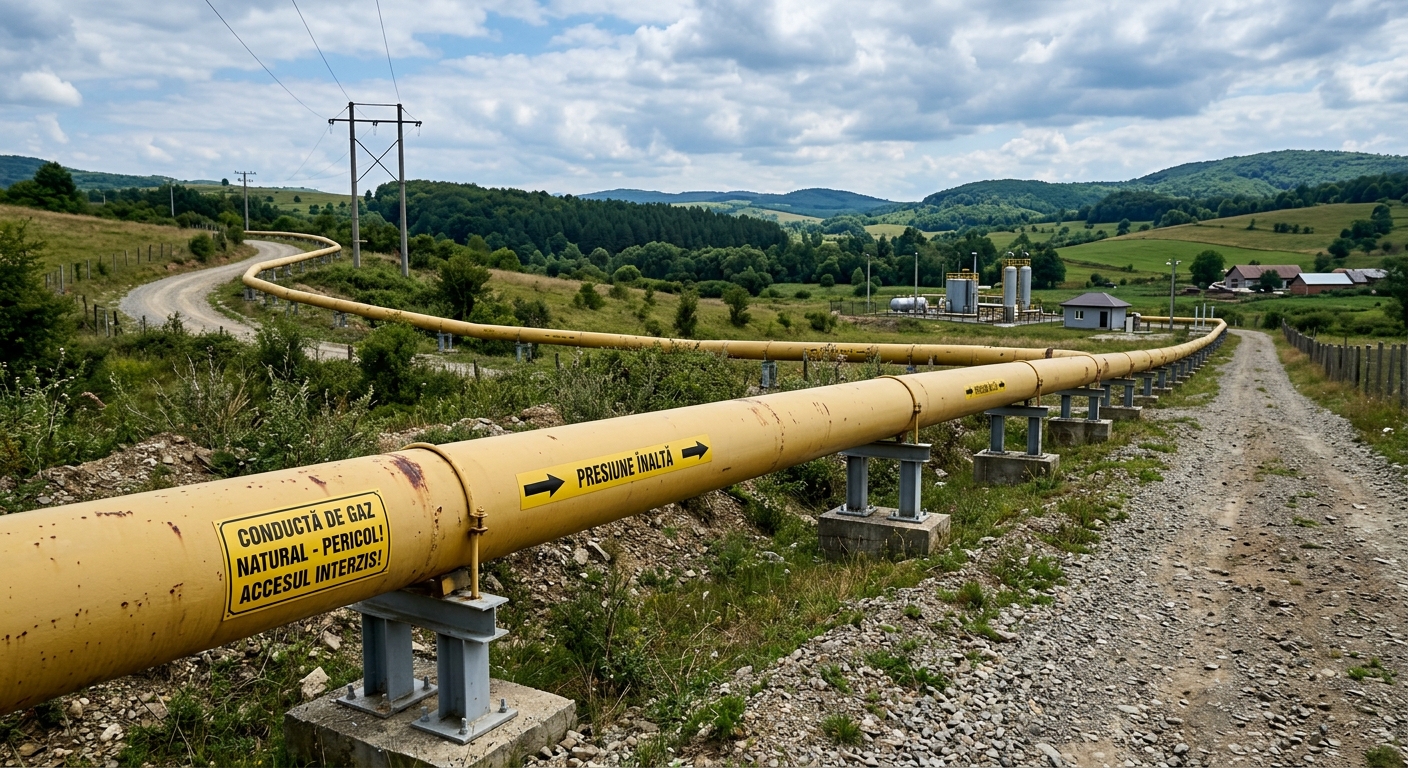
În acest context, România pornește de la o poziție diferită față de multe state europene. Producția internă acoperă o parte importantă din necesar, iar depozitele subterane pot furniza volume suplimentare în perioadele de consum ridicat.
Într-o zi rece, necesarul este acoperit printr-o combinație între producția internă, gazele retrase din depozite și importuri. Datele din sezonul rece precedent au arătat că producția internă s-a situat în jurul valorii de 23-24 de milioane de metri cubi pe zi, iar depozitele au furnizat volume importante atunci când consumul a crescut.
Importurile devin necesare mai ales în perioadele de vârf.
Acest mecanism este important pentru iarna care urmează, pentru că producția internă reprezintă un tampon împotriva șocurilor externe. România nu este însă complet izolată de ceea ce se întâmplă pe piața europeană.
Ce se poate întâmpla într-o perioadă de ger
Gazul este folosit simultan pentru încălzirea locuințelor, producția de energie electrică, termoficare și activitatea industrială. În zilele foarte reci, cererea poate crește rapid.
Dacă producția internă și retragerile din depozite nu sunt suficiente pentru acoperirea vârfului de consum, diferența trebuie adusă din import. Iar într-un moment în care mai multe state europene caută simultan gaze, problema poate deveni costul aprovizionării.
România este conectată la piețele regionale prin interconectoare, ceea ce permite circulația gazelor între state. Avantajul este că țara poate importa atunci când are nevoie. Dezavantajul este că evoluțiile din Germania, Ungaria, Austria sau Bulgaria pot influența piața regională și prețurile.
După criza din 2022, riscul arată diferit
Europa nu mai este în aceeași situație ca în urmă cu patru ani. Ponderea gazului rusesc în importurile UE a coborât de la aproximativ 45% în 2021 la 12% în 2025, iar infrastructura pentru GNL s-a extins.
Diversificarea a redus dependența de o singură rută, dar nu a eliminat vulnerabilitatea energetică. Dacă oferta globală de GNL se reduce exact în momentul în care cererea europeană crește, prețurile pot urca rapid.
Pentru România, producția internă și depozitele oferă o protecție importantă. Țara nu este însă o insulă energetică. Prețul și disponibilitatea gazului din regiune contează și pentru consumatorii români.
Prin urmare, iarna 2026-2027 va fi mai degrabă un test al rezistenței noului sistem energetic european decât o copie a crizei din 2022. Cât de dificil va deveni sezonul rece va depinde în principal de temperaturi, de volumele de GNL disponibile la nivel mondial și de cantitatea de gaz pe care marile economii europene vor trebui să o cumpere.
Citiți principiile noastre de moderare aici!